Bargeld gehört in vielen Vereinen noch zum Alltag: beim Getränkeverkauf, an der Abendkasse oder beim Kuchenbuffet. Eine ordentlich geführte Barkasse schützt vor Fehlbeträgen und gibt allen Beteiligten Sicherheit. Und bei einer Prüfung durch das Finanzamt ist das Kassenbuch einer der ersten Blicke.
Grundregeln für das Kassenbuch
- Alle Einnahmen und Ausgaben zeitnah und in zeitlicher Reihenfolge eintragen
- Zu jeder Buchung einen Beleg aufbewahren und fortlaufend nummerieren
- Den Kassenbestand regelmäßig zählen und mit dem Kassenbuch abgleichen
- Der Bestand darf niemals negativ sein
- Einzahlungen auf das Vereinskonto und Abhebungen belegen
- Keine nachträglichen Änderungen ohne Kennzeichnung, Einträge nicht unleserlich machen
So kann ein Kassenbuch aussehen:
| Datum | Beleg-Nr. | Text | Einnahme | Ausgabe | Bestand |
|---|---|---|---|---|---|
| 01.06. | Anfangsbestand | 150,00 € | |||
| 03.06. | 41 | Erlös Getränkeverkauf Heimspiel | 412,50 € | 562,50 € | |
| 04.06. | 42 | Einkauf Getränke | 186,20 € | 376,30 € | |
| 05.06. | 43 | Einzahlung auf Vereinskonto | 300,00 € | 76,30 € |
Der Eigenbeleg
Fehlt ein Beleg, etwa weil ein Kassenzettel verloren ging, erstellen Sie einen Eigenbeleg. Er enthält Datum, Betrag, Zweck der Ausgabe, Empfänger, den Grund für das Fehlen des Originalbelegs und die Unterschrift. Eigenbelege sollten die Ausnahme bleiben.
Veranstaltungskassen
Bei Festen oder Turnieren gibt es oft mehrere Kassen gleichzeitig. So behalten Sie den Überblick:
- Jede Kasse erhält ein fest gezähltes Wechselgeld, das quittiert wird
- Nach der Veranstaltung wird jede Kasse gezählt
- Erlös = Endbestand minus Wechselgeld
- Ergebnis im Zählprotokoll festhalten und unterschreiben
- Erlös als Einnahme ins Kassenbuch übernehmen, getrennt nach Bereichen wie Speisen, Getränke oder Eintritt
💡 Praxistipp: Zählen Sie die Kasse nach jeder Veranstaltung immer zu zweit und lassen Sie beide Personen das Zählprotokoll unterschreiben. Das Vier-Augen-Prinzip schützt nicht nur den Verein, sondern auch die Verantwortlichen vor falschem Verdacht.
Offene Ladenkasse oder elektronische Kasse?
Eine offene Ladenkasse, also eine Geldkassette mit sorgfältig geführtem Kassenbuch und Zählprotokoll, ist weiterhin zulässig. Wer ein elektronisches Kassensystem nutzt, braucht eine zertifizierte technische Sicherheitseinrichtung (TSE) und muss Kunden einen Beleg anbieten. Seit 2025 sind elektronische Kassensysteme außerdem dem Finanzamt zu melden.
| Offene Ladenkasse | Elektronische Kasse | |
|---|---|---|
| Anschaffung | sehr günstig | Kosten für System und TSE |
| Aufzeichnung | Kassenbuch und Zählprotokoll | automatisch |
| Meldepflicht | nein | ja, beim Finanzamt |
| Auswertungen | händisch | per Knopfdruck |
Kassendifferenzen
Stimmt der gezählte Bestand nicht mit dem Kassenbuch überein, buchen Sie die Differenz als Fehlbetrag oder Überschuss mit kurzer Erklärung. Kleine Differenzen kommen vor. Häufen sie sich, sollten Sie Abläufe und Zuständigkeiten überprüfen.
⚠️ Achtung: Gleichen Sie Kassendifferenzen nie aus privater Tasche aus, ohne das zu dokumentieren. Das verschleiert Fehler und kann bei einer Prüfung Fragen aufwerfen.
Bargeld reduzieren
Je weniger Bargeld im Umlauf ist, desto geringer ist der Aufwand. Viele Vereine bieten deshalb zusätzlich Kartenzahlung an. Wie das funktioniert, lesen Sie im Artikel Kartenzahlung im Verein einführen. Eine Vorlage für das Kassenbuch finden registrierte Vereine im Downloadcenter.
Kassenbuch-Vorlage für Vereine
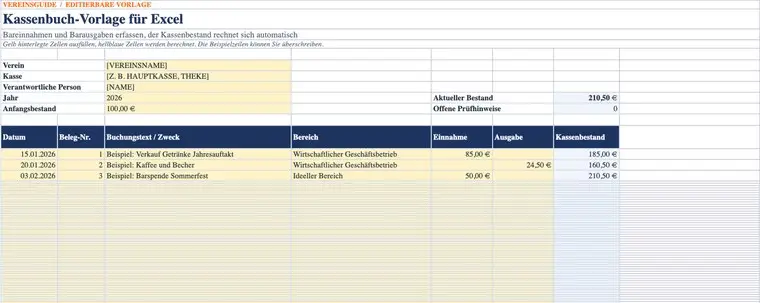
Mit unserer Kassenbuch-Vorlage halten Sie jede Bareinnahme und -ausgabe der Vereinskasse fest. In der Excel-Version berechnen sich Kassenbestand und Monatssummen automatisch, und Prüfhinweise zeigen zum Beispiel fehlende Belegnummern oder einen negativen Bestand. Wer lieber auf Papier arbeitet, nutzt die Word-Version.
- Kopfbereich für Verein, Kasse, verantwortliche Person, Jahr und Anfangsbestand
- Buchungstabelle mit Datum, Beleg, Zweck, Bereich, Einnahme, Ausgabe und automatischem Bestand
- Auswertung nach Monaten und Bereichen mit Feld für den Kassensturz
Kassenbuch für Excel herunterladen Word-Version
In Excel lassen sich Einträge nachträglich ändern. Drucken Sie das Kassenbuch deshalb regelmäßig aus und korrigieren Sie Fehler durch Gegenbuchungen. Die Vorlage ersetzt keine steuerlich erforderliche Buchführung. Der Download ist für registrierte Vereine kostenlos.
Häufige Fragen
Wie viel Bargeld sollte in der Kasse liegen?
So wenig wie möglich. Zahlen Sie Überschüsse zeitnah auf das Vereinskonto ein. Prüfen Sie außerdem, ob Ihre Versicherung Bargeld im Vereinsheim abdeckt.
Darf die Kassenführung Auslagen bar erstatten?
Ja, gegen Vorlage des Originalbelegs und mit Quittung. Bei größeren Beträgen ist eine Überweisung transparenter.
📄 Passende Vorlagen
- Kassenbuch als Excel
- Kassenbuch
- Kassenprüfungsbericht
- Kassenzählprotokoll für Veranstaltungen
- Eigenbeleg
🔒 Download nach kostenloser Registrierung. Bereits registriert? Anmelden
Mehr zum Thema: Zahlungsverkehr für Vereine →