Wer das Kassenamt übernimmt, fragt sich schnell: Wie genau muss ich Buch führen? Reicht ein Kassenbuch, oder brauche ich eine richtige Buchhaltung mit Bilanz? Die gute Nachricht: Für die meisten Vereine sind die Anforderungen überschaubar. Wichtig ist, dass die Aufzeichnungen vollständig, nachvollziehbar und richtig gegliedert sind. Dieser Artikel erklärt die Grundlagen.
Warum Buchführung im Verein nötig ist
Ein Verein muss aus drei Gründen über seine Finanzen Buch führen:
- Rechenschaft gegenüber den Mitgliedern: Der Vorstand verwaltet fremdes Geld und muss der Mitgliederversammlung darüber Rechenschaft ablegen. Die Kassenprüfung braucht dafür eine prüfbare Grundlage.
- Gemeinnützigkeit: Das Finanzamt prüft, ob der Verein seine Mittel für die Satzungszwecke verwendet. Das geht nur mit ordentlichen Aufzeichnungen über Einnahmen und Ausgaben.
- Steuern: Hat der Verein steuerpflichtige Einnahmen, etwa aus dem Getränkeverkauf, müssen diese ermittelt und gegebenenfalls versteuert werden.
Die Einnahmen-Überschuss-Rechnung als Regelfall
Die meisten Vereine erfassen ihre Finanzen nach dem Zuflussprinzip: Eine Einnahme wird gebucht, wenn das Geld eingeht, eine Ausgabe, wenn sie bezahlt wird. Am Jahresende werden Einnahmen und Ausgaben gegenübergestellt. Dieses Verfahren entspricht im Wesentlichen der Einnahmen-Überschuss-Rechnung, die auch Selbstständige nutzen.
Ergänzend gehört zu einem vollständigen Jahresabschluss eine Vermögensübersicht: Welche Bankguthaben, Bargeldbestände, Rücklagen und Verbindlichkeiten hat der Verein am Stichtag? Größere Anschaffungen und Immobilien sollten ebenfalls aufgeführt werden.
Die vier Bereiche abbilden
Für gemeinnützige Vereine reicht es nicht, Einnahmen und Ausgaben nur zu sammeln. Sie müssen den vier steuerlichen Bereichen zugeordnet werden: ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlicher Geschäftsbetrieb. Nur so lässt sich prüfen, ob Freigrenzen eingehalten werden und ob Gewinne aus wirtschaftlichen Aktivitäten richtig ermittelt sind. Was zu welchem Bereich gehört, beschreibt der Artikel Die vier Bereiche des gemeinnützigen Vereins.
| Bereich | Beispiele für Einnahmen | Beispiele für Ausgaben |
|---|---|---|
| Ideeller Bereich | Mitgliedsbeiträge, Spenden, Zuschüsse | Übungsleiterhonorare, Hallenmiete, Verbandsbeiträge |
| Vermögensverwaltung | Zinsen, langfristige Vermietung | Kontoführung für Festgeld, Kosten der vermieteten Räume |
| Zweckbetrieb | Kursgebühren, Startgelder | Material für Kurse, Schiedsrichterkosten |
| Wirtschaftlicher Geschäftsbetrieb | Getränke- und Speisenverkauf, Werbung | Wareneinkauf, GEMA-Gebühren für Feste |
💡 Praxistipp: Legen Sie für jeden Bereich eigene Buchungskonten an und ordnen Sie jede Buchung sofort zu. Für Vereine gibt es eigene Kontenrahmen, die viele Buchhaltungsprogramme bereits mitbringen. Die Zuordnung im Nachhinein ist mühsam und fehleranfällig.
Belege: Ohne Beleg keine Buchung
Für jede Buchung braucht es einen Beleg: Rechnungen, Quittungen, Kontoauszüge, Spendenlisten, Abrechnungen von Veranstaltungen. Ein guter Beleg zeigt, wer was wann für welchen Betrag geliefert oder bezahlt hat. Fehlt ein Beleg, etwa weil eine Quittung verloren ging, erstellen Sie einen Eigenbeleg mit Datum, Betrag, Zweck, Grund für den fehlenden Originalbeleg und Unterschrift.
Belege sollten fortlaufend nummeriert und in der Reihenfolge der Buchungen abgelegt werden, ob in Ordnern oder digital. Digitale Belege müssen so gespeichert werden, dass sie nachträglich nicht unbemerkt verändert werden können. Wie lange Sie Unterlagen aufbewahren müssen, steht im Artikel Aufbewahrungsfristen im Verein.
Bargeld und Kasse
Bargeld ist die häufigste Fehlerquelle in der Vereinskasse. Führen Sie für jede Barkasse ein Kassenbuch mit fortlaufendem Bestand, zählen Sie die Kasse regelmäßig und lassen Sie größere Barbeträge zeitnah auf das Konto einzahlen. Bei Festen helfen Zählprotokolle, die von zwei Personen unterschrieben werden. Details beschreibt der Artikel Barkasse im Verein.
Wann doppelte Buchführung Pflicht wird
Doppelte Buchführung mit Bilanz und Gewinn- und Verlustrechnung ist für Vereine nur ausnahmsweise vorgeschrieben. Das Steuerrecht verlangt sie, wenn ein steuerpflichtiger wirtschaftlicher Geschäftsbetrieb bestimmte Größen überschreitet: einen Umsatz von mehr als 800.000 Euro oder einen Gewinn von mehr als 80.000 Euro im Jahr. Die Pflicht beginnt erst, nachdem das Finanzamt dazu aufgefordert hat.
Freiwillig kann sich die doppelte Buchführung schon früher lohnen, etwa bei Vereinen mit Vereinsgaststätte, eigenen Immobilien, Krediten oder vielen offenen Forderungen. Sie zeigt nicht nur Zahlungen, sondern auch Forderungen, Verbindlichkeiten und Abschreibungen und gibt damit ein genaueres Bild der wirtschaftlichen Lage.
⚠️ Achtung: Beiträge, Spenden und Zuschüsse dürfen nicht genutzt werden, um dauerhafte Verluste in wirtschaftlichen Aktivitäten auszugleichen. Eine saubere Trennung der Bereiche in der Buchführung ist deshalb auch ein Frühwarnsystem.
Software oder Tabelle?
Kleine Vereine mit wenigen Buchungen kommen mit einer gut strukturierten Tabelle aus. Sobald es mehr als ein paar Dutzend Buchungen im Monat sind oder mehrere Personen mitarbeiten, lohnt sich eine Vereinssoftware mit Finanzmodul. Vorteile sind Kontenrahmen für Vereine, Zuordnung zu den vier Bereichen, automatischer Abgleich mit dem Bankkonto und fertige Auswertungen für Kassenprüfung und Finanzamt. Worauf Sie bei der Auswahl achten sollten, beschreibt der Artikel Mitgliederverwaltung digitalisieren.
Der Jahresabschluss
Am Ende des Geschäftsjahres steht der Kassenbericht für die Mitgliederversammlung. Er sollte enthalten:
- Anfangsbestände von Konten und Kassen,
- Einnahmen und Ausgaben, gegliedert nach Bereichen und wichtigen Positionen,
- Endbestände und deren Abgleich mit Kontoauszügen und Kassenzählung,
- eine Übersicht über Rücklagen, Verbindlichkeiten und größere Anschaffungen,
- einen kurzen Vergleich mit dem Haushaltsplan.
Wie die Kassenprüfung abläuft, lesen Sie im Artikel Kassenprüfung im Verein.
Einnahmen-Überschuss-Rechnung als Excel-Vorlage
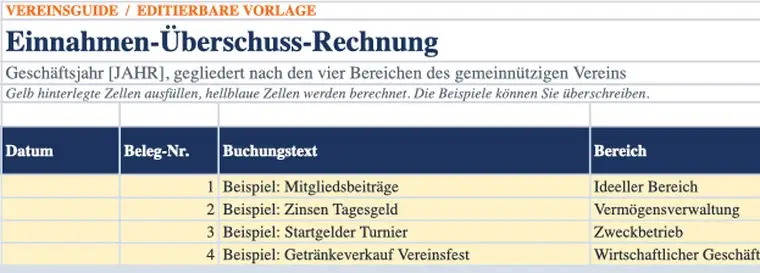
In unserer Excel-Vorlage erfassen Sie Einnahmen und Ausgaben mit Beleg und ordnen sie einem der vier Bereiche zu. Die Auswertung nach Bereichen und Kategorien entsteht automatisch, und die Datei zeigt Ihnen, ob die Freigrenze für den wirtschaftlichen Geschäftsbetrieb eingehalten ist.
- Buchungsliste mit Datum, Beleg, Bereich und Kategorie
- Automatische Auswertung nach den vier Bereichen
- Kontrolle der Freigrenze und Auswertung nach Kategorien
Einnahmen-Überschuss-Rechnung herunterladen (Excel)
Die Vorlage berechnet keine Steuern und ersetzt keine Steuererklärung. Umsatzsteuer und Abschreibungen müssen Sie gesondert berücksichtigen. Der Download ist für registrierte Vereine kostenlos.
Häufige Fragen
Muss die Buchführung von einer Fachperson gemacht werden?
Nein. Viele Kassenwartinnen und Kassenwarte sind Laien und machen das sehr gut. Bei steuerpflichtigen Aktivitäten, Beschäftigten oder Umsatzsteuer lohnt sich aber die Unterstützung durch eine Steuerkanzlei.
Dürfen private und Vereinsausgaben über ein Konto laufen?
Nein. Der Verein braucht ein eigenes Konto. Private Auslagen werden gegen Beleg erstattet, nicht über ein Privatkonto verrechnet.
Was ist mit Abteilungskassen?
Abteilungskassen gehören zum Gesamtverein und müssen in dessen Buchführung einfließen. Vereinbaren Sie feste Regeln, wie und wann Abteilungen ihre Zahlen an die Hauptkasse melden.
📄 Passende Vorlagen
- Kassenbuch
- Kassenprüfungsbericht
- Kassenbericht für die Mitgliederversammlung
- Eigenbeleg
- Einnahmen-Überschuss-Rechnung
🔒 Download nach kostenloser Registrierung. Bereits registriert? Anmelden
Mehr zum Thema: Beratung für Vereine →